Suiza es un mercado atractivo para las tiendas online alemanas: alto poder adquisitivo, de habla alemana, cerca. Fiscalmente, sin embargo, es extranjero: con su propio IVA, su propia administración tributaria y sus propias reglas sobre cuándo tienes que registrarte. Esta guía explica a partir de cuándo una empresa alemana queda sujeta al IVA suizo, qué es una representación fiscal, cómo funciona la declaración de sujeción y cómo montar todo el proceso para que tus clientes suizos compren como en una tienda suiza.
El IVA suizo en tres minutos
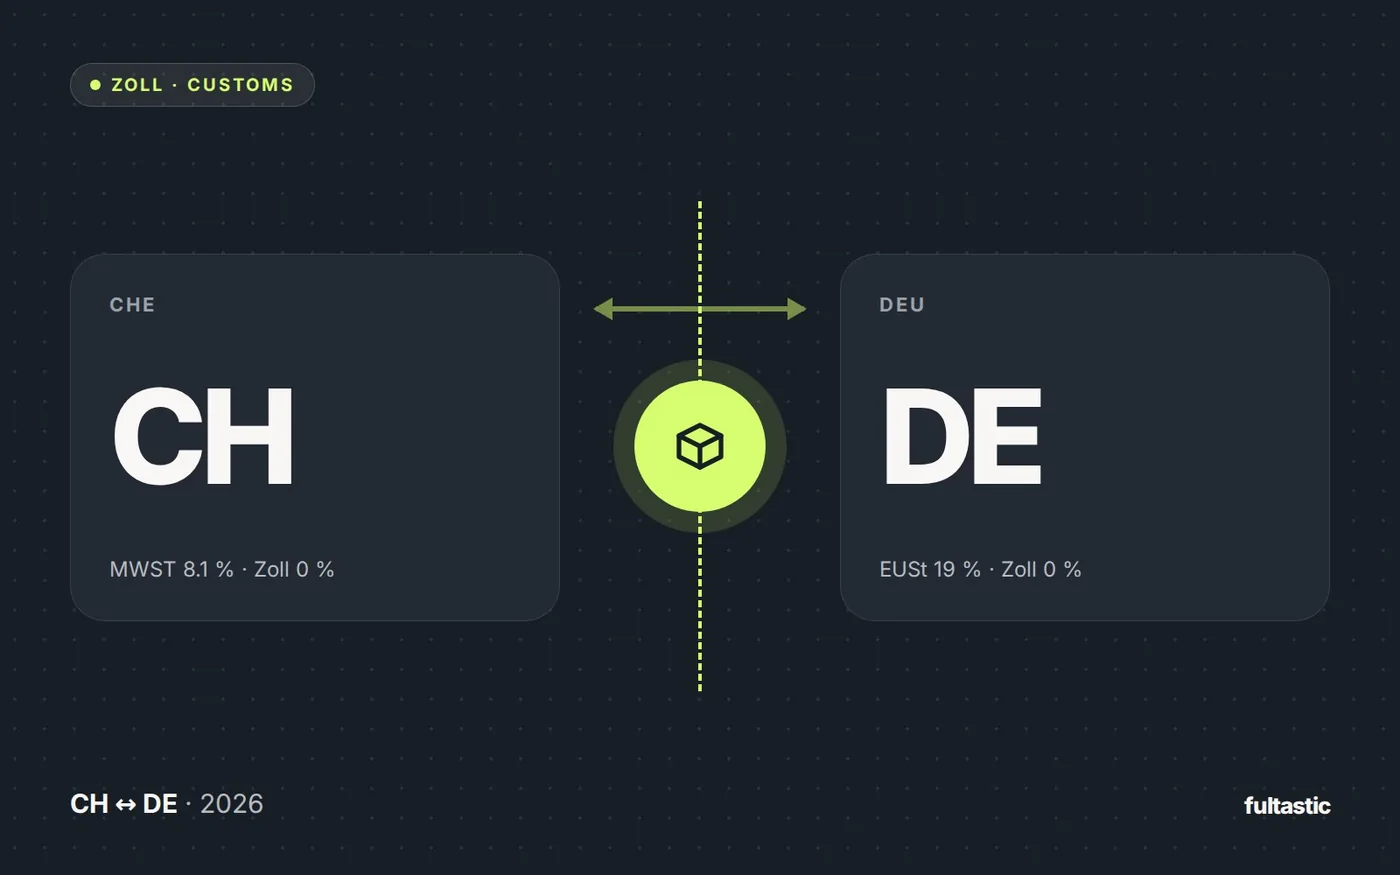
Suiza tiene su propio sistema de IVA, que no tiene nada que ver con el de la UE. La autoridad competente es la Administración Federal de Contribuciones suiza (AFC), con sede en Berna. Las cifras clave desde el 1 de enero de 2024:
| Tipo | Se aplica a |
|---|---|
| 8.1 % tipo general | La mayoría de las mercancías: ropa, cosmética, electrónica, hogar, deporte, juguetes |
| 2.6 % tipo reducido | Alimentos y bebidas sin alcohol, libros, periódicos, medicamentos |
| 3.8 % tipo especial | Alojamiento: no relevante para las tiendas online |
Conviene distinguir tres conceptos: el impuesto a la importación lo recauda la aduana cuando la mercancía entra en Suiza; equivale al IVA sobre el valor de la mercancía, incluido el envío. El IVA interior lo debes por las ventas dentro de Suiza en cuanto estás sujeto al impuesto. Y el IVA soportado es lo que puedes recuperar: quien está registrado en Suiza deduce el impuesto a la importación pagado del IVA interior adeudado. Para una empresa no registrada, en cambio, el impuesto a la importación es un coste real, o bien lo paga el cliente en la puerta de casa.
Importante para el lado alemán: desde la perspectiva alemana, tu envío a Suiza es una entrega de exportación exenta de impuestos. No facturas IVA alemán, pero para ello necesitas el justificante de exportación (declaración de exportación o comprobante de envío con el sello de la aduana).
Tres vías para vender en Suiza y lo que implican fiscalmente
| 1. Envío desde Alemania, el cliente despacha en aduana (DAP) | 2. Envío desde Alemania, tú despachas en aduana (DDP) | 3. Almacén en Suiza | |
|---|---|---|---|
| ¿Quién paga el impuesto a la importación? | Tu cliente, más la tasa de despacho aduanero del servicio de paquetería | Tú, recuperable como IVA soportado | Tú, en la entrega del palé, recuperable como IVA soportado |
| Registro a efectos del IVA suizo | Solo a partir de CHF 100’000 de facturación con envíos de bajo valor | Sí, con declaración de sujeción | Sí (a partir de CHF 100’000 de facturación mundial) |
| Representante fiscal | Solo con el registro | Sí | Sí |
| Precio en la tienda | Sin IVA suizo: el cliente paga después | IVA del 8.1 % incluido | IVA del 8.1 % incluido |
| Experiencia del cliente | Pago adicional, 5–10 días | Sin pago adicional, 3–6 días | Como una tienda suiza, 1 día |
| Devoluciones | A través de la frontera | A través de la frontera | Dentro del país |
La vía 1 es el estándar de todas las tiendas que «también envían a Suiza», y la razón por la que muchas de ellas apenas venden allí. Las vías 2 y 3 requieren un registro en Suiza, y eso es precisamente lo que a muchos les echa para atrás. Sin motivo, como muestran los siguientes apartados.
A partir de cuándo estás sujeto al impuesto en Suiza
La Ley suiza del IVA contempla tres supuestos típicos que desencadenan la obligación para las empresas extranjeras:
1. Entregas en territorio suizo y CHF 100’000 de facturación mundial
Quien realiza operaciones sujetas al impuesto en Suiza y factura más de CHF 100’000 al año a nivel mundial está sujeto al impuesto. Lo decisivo: cuenta la facturación mundial, no solo la suiza. Una tienda alemana con 2 millones de euros de facturación anual que importa con la declaración de sujeción o entrega desde un almacén suizo está sujeta al impuesto desde el primer franco.
2. La normativa de venta a distancia
Los envíos de bajo valor (paquetes cuyo impuesto a la importación es inferior a CHF 5, es decir, hasta unos CHF 62 de valor de la mercancía) no se gravan en la frontera. Quien factura más de CHF 100’000 al año a Suiza con este tipo de envíos queda sujeto al impuesto a partir del mes siguiente, y desde entonces debe liquidar el IVA suizo sobre todas las entregas a Suiza, también sobre los paquetes grandes. Es lo típico en cosmética, suplementos, accesorios y todo lo que tenga una cesta de compra pequeña.
3. Plataformas
Desde el 1 de enero de 2025, en Suiza las plataformas online que intermedian ventas se consideran ellas mismas proveedoras. Si vendes a Suiza a través de un marketplace, es posible que este asuma la tributación, lo que no elimina automáticamente tu propia obligación. Quien combina marketplace y tienda propia debería delimitarlo con claridad.
Qué es una representación fiscal y qué no
Una empresa extranjera sin sede en Suiza debe designar, a efectos del IVA, un representante con domicilio o sede comercial en Suiza: el representante fiscal. Es el domicilio de notificación para la AFC, presenta las liquidaciones, responde a las consultas y cumple los plazos. Es, por tanto, tu brazo administrativo en Suiza.
Lo que no es: el deudor del impuesto. El impuesto lo sigues debiendo tú. El representante fiscal suizo, a diferencia de lo que ocurre en algunos países de la UE, no responde de tus deudas tributarias. Por eso la AFC te exige además una garantía (fianza): por lo general, un aval bancario o un depósito en efectivo, cuyo importe se calcula en función de la facturación prevista.
En principio, puede ser representante fiscal cualquier empresa con sede en Suiza: una fiduciaria, un despacho de abogados o un socio logístico. La ventaja de un socio logístico: ya tiene en su sistema los datos de importación, los movimientos de almacén y las ventas, y puede gestionar el despacho aduanero, el impuesto a la importación y la liquidación de forma integrada. Eso es exactamente lo que ofrecemos con nuestra representación fiscal en Suiza.
El registro paso a paso
- Comprobar la obligación tributaria. Facturación mundial, facturación con envíos de bajo valor, canal de distribución previsto (DDP o almacén). De ahí se deduce si tienes que registrarte, o si te conviene, y a partir de cuándo.
- Designar al representante fiscal. Contrato con el representante y poder por escrito.
- Organizar la garantía. Aval de un banco suizo o depósito en efectivo en la AFC. El importe te lo comunica la AFC en función de tu facturación prevista en Suiza; para un volumen medio, cuenta con una cifra baja de cinco dígitos en francos.
- Alta en la AFC. Formulario online con extracto del registro mercantil, datos sobre la actividad y la facturación, poder de representación y justificante de la garantía. Después recibes tu número de IVA suizo en el formato CHE-123.456.789 MWST.
- Presentar la declaración de sujeción, si quieres importar envíos individuales en DDP (véase el siguiente apartado).
- Adaptar la tienda. Precios suizos con el 8.1 % de IVA incluido, facturas con el número de IVA suizo, contabilidad con cuentas en CHF.
Siendo realistas, el camino desde la decisión hasta tener el número de IVA activo lleva varias semanas; el aval bancario suele ser el paso más lento. Así que planifica el registro antes del lanzamiento en el mercado, no después.
La declaración de sujeción para empresas extranjeras
Normalmente, en una importación el destinatario es el importador y, por tanto, quien debe el impuesto a la importación. Con la declaración de sujeción (Unterstellungserklärung Ausland) declaras ante la AFC que actúas tú mismo como importador. Las consecuencias:
- Debes el impuesto a la importación de cada envío y lo deduces como IVA soportado: en neto no te queda ningún coste.
- Tu entrega se considera una entrega interior: facturas al cliente el 8.1 % de IVA suizo y lo ingresas trimestralmente.
- Tu cliente recibe el paquete sin pago adicional y sin tasa de despacho aduanero.
La declaración de sujeción se aplica a todas las importaciones, no solo a algunas. Requiere el registro previo y un servicio de paquetería que despache en aduana por cuenta tuya. Es la clave para la vía 2; para la vía 3 no la necesitas, porque ahí importas de todos modos de forma agrupada en palés y en tu propio nombre.
El día a día: liquidaciones, facturas, precios
Liquidación
Las empresas registradas liquidan por lo general trimestralmente: ventas interiores, impuesto adeudado, IVA soportado deducible (sobre todo el impuesto a la importación según las resoluciones de liquidación de la aduana), y la diferencia se paga o se reclama. La liquidación la presenta tu representante fiscal online; tú le facilitas las ventas y los justificantes de importación.
Facturas
En las facturas a clientes suizos deben figurar tu número de IVA suizo, el tipo impositivo y el importe del impuesto en francos. Para la deducción del IVA soportado de tus clientes empresariales es obligatorio; para los clientes particulares es una cuestión de confianza.
Precios
La Ordenanza suiza sobre la indicación de precios exige mostrar a los consumidores precios finales con todos los impuestos y tasas incluidos. Una tienda que muestra precios netos y añade el IVA en el checkout la infringe. Calcula, pues, tus precios en francos con el 8.1 % incluido, y decide conscientemente si conviertes la lista de precios alemana uno a uno o si calculas precios específicos para Suiza.
Contabilidad
Lleva las ventas suizas por separado y en francos. Tu declaración periódica de IVA en Alemania muestra las entregas como exportaciones exentas; la liquidación suiza las muestra como ventas interiores sujetas al impuesto. Ambas deben cuadrar, un punto que a los inspectores fiscales de ambos lados les gusta revisar.
La solución práctica: almacén en Suiza
La mayoría de las marcas alemanas con las que trabajamos eligen la vía 3, no por el impuesto, sino por la logística: una vez al mes sale un palé de Alemania hacia Bettwiesen, se despacha en aduana una sola vez y el impuesto a la importación entra en la liquidación como IVA soportado. A partir de ahí, todos los envíos son envíos interiores: Swiss Post, entrega al día siguiente, dirección de devolución suiza, IVA suizo en la factura. Para el cliente, tu tienda es una tienda suiza.
Fiscalmente, cambia poco respecto a la vía 2: registro, representante fiscal, garantía y liquidación los necesitas de todos modos. Logísticamente, cambia todo: el despacho aduanero se hace por palé en lugar de por paquete, el franqueo es una tarifa nacional y las devoluciones se quedan en el país. Cómo se traduce esto en francos lo muestra el cálculo de ejemplo del artículo ¿Cuánto cuesta realmente el fulfillment?, y la parte aduanera la explica la guía aduanera Suiza ↔ Alemania.
Cuánto cuesta y qué aporta
El registro te cuesta tres cosas: una tarifa única por la puesta en marcha, un importe anual fijo por la representación fiscal y las liquidaciones, y el capital inmovilizado de la garantía. El IVA en sí es una partida de tránsito: lo cobras al cliente y lo ingresas; el impuesto a la importación lo recuperas.
Frente a esto está lo que cuesta la vía 1 sin que aparezca en ninguna factura: clientes que abandonan el checkout porque pone «pueden aplicarse tasas aduaneras»; paquetes rechazados en la puerta de casa que vuelven a tu costa; reseñas que hablan de pagos adicionales. Quien envía más de unos cientos de paquetes al año a Suiza pierde con la vía 1, por lo general, más margen de lo que cuesta el registro.
Errores frecuentes
- Aplicar el umbral de CHF 100’000 a la facturación suiza. Cuenta la facturación mundial; para la normativa de venta a distancia, la facturación con envíos de bajo valor a Suiza.
- Mostrar precios netos y añadir el IVA en el checkout. En Suiza no está permitido, y además hunde la conversión.
- No deducir el impuesto a la importación como IVA soportado. Sin la resolución de liquidación de la aduana como justificante, regalas el 8.1 % de cada palé.
- Olvidar los justificantes de exportación en Alemania. Sin justificante, la exportación exenta se convierte en una entrega sujeta al impuesto: un 19 % de tu margen.
- Devoluciones sin justificante de mercancías de retorno. Entonces vuelves a pagar el impuesto a la importación cuando la mercancía regresa a Alemania.
- Empezar demasiado tarde. El aval bancario y el registro necesitan semanas. Quien quiera registrarse en octubre para la campaña de Navidad va muy justo.
Lista de comprobación
- Determinar la facturación mundial y la facturación suiza con envíos de bajo valor de los últimos 12 meses.
- Definir el canal de distribución: DDP desde Alemania o almacén en Suiza.
- Designar al representante fiscal y firmar el poder.
- Solicitar la garantía al banco.
- Presentar el registro en la AFC y esperar el número de IVA.
- En caso de DDP: presentar la declaración de sujeción y configurar un servicio de paquetería con servicio DDP.
- Tienda: precios en francos con el 8.1 % incluido, diseño de las facturas, dirección de devolución suiza.
- Contabilidad: cuentas en CHF, justificantes de exportación, justificantes de importación.
- Revisar la primera liquidación trimestral con el representante fiscal.
Preguntas frecuentes
¿Necesito obligatoriamente un representante fiscal en Suiza como tienda online alemana?
En cuanto estás sujeto al IVA en Suiza, sí: las empresas sin sede en Suiza deben designar un representante con sede en Suiza. Mientras no estés sujeto al impuesto (por ejemplo, por debajo de CHF 100’000 de facturación con envíos de bajo valor y sin almacén en Suiza), no lo necesitas.
¿Responde el representante fiscal de mis impuestos?
En Suiza, no. El representante fiscal es domicilio de notificación y representación administrativa. Del impuesto respondes tú; por eso la AFC exige una garantía.
¿A cuánto asciende la garantía?
Depende de la facturación sujeta al impuesto prevista en Suiza y la fija la AFC. Para volúmenes medios es habitual una cifra baja de cinco dígitos en francos, en forma de aval bancario o depósito en efectivo. Antes del registro te decimos con qué debes contar.
¿Puedo registrarme voluntariamente?
Sí. A menudo merece la pena incluso antes de alcanzar el umbral, porque así puedes entregar en DDP, recuperar el impuesto a la importación como IVA soportado y ofrecer a tus clientes una experiencia de compra impecable.
¿Qué pasa con Austria y otros países de la UE?
Dentro de la UE se aplica el procedimiento de ventanilla única (OSS), que no tiene nada que ver con Suiza. Suiza es un tercer país; el registro allí se suma a tus obligaciones en la UE.
¿Se encarga fultastic del asesoramiento fiscal?
Nos encargamos de la representación fiscal, las liquidaciones y el despacho aduanero, y para ello trabajamos en estrecha colaboración con tu asesor fiscal. Las cuestiones sobre tu planificación fiscal global las aclaras con él; de la gestión en Suiza nos ocupamos nosotros.
Actualizado: octubre de 2026. Esta guía no sustituye el asesoramiento fiscal; los tipos, umbrales y procedimientos pueden cambiar.