Die Schweiz ist für deutsche Onlinehändler ein attraktiver Markt: hohe Kaufkraft, deutschsprachig, nah. Steuerlich ist sie allerdings Ausland – mit einer eigenen Mehrwertsteuer, einer eigenen Steuerverwaltung und eigenen Regeln dafür, wann du dich registrieren musst. Dieser Guide erklärt, ab wann ein deutsches Unternehmen in der Schweiz mehrwertsteuerpflichtig wird, was eine Fiskalvertretung ist, wie die Unterstellungserklärung funktioniert und wie du das Ganze so aufsetzt, dass deine Schweizer Kundinnen einkaufen wie bei einem Schweizer Shop.
Die Schweizer Mehrwertsteuer in drei Minuten
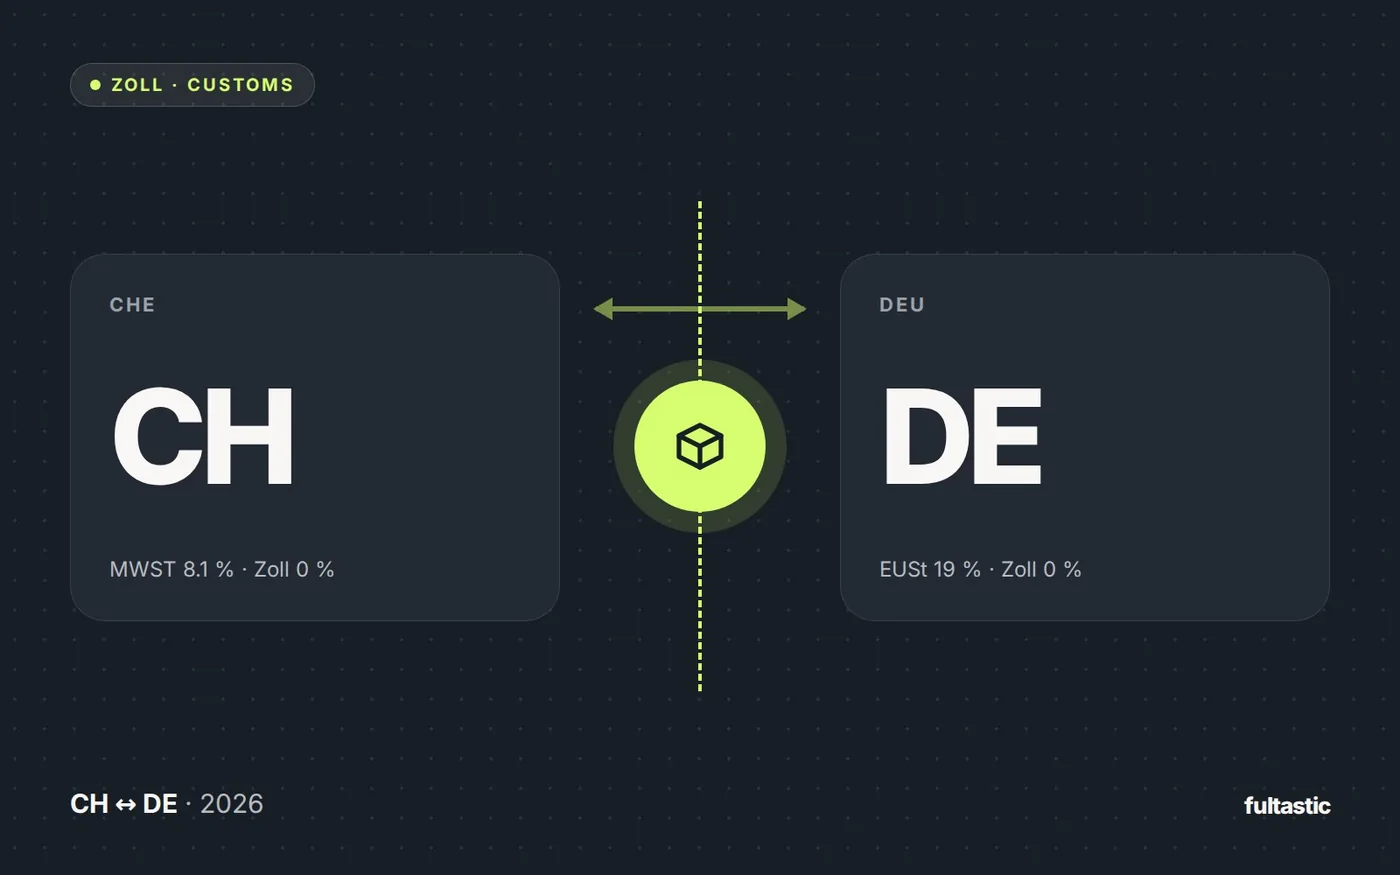
Die Schweiz hat ein eigenes Mehrwertsteuersystem, das nichts mit dem EU-System zu tun hat. Zuständig ist die Eidgenössische Steuerverwaltung (ESTV) in Bern. Die wichtigsten Eckwerte seit 1. Januar 2024:
| Satz | Gilt für |
|---|---|
| 8,1 % Normalsatz | Die meisten Waren: Kleidung, Kosmetik, Elektronik, Haushalt, Sport, Spielwaren |
| 2,6 % reduzierter Satz | Lebensmittel und alkoholfreie Getränke, Bücher, Zeitungen, Medikamente |
| 3,8 % Sondersatz | Beherbergung – für Onlinehändler nicht relevant |
Drei Begriffe solltest du auseinanderhalten: Die Einfuhrsteuer erhebt der Zoll, wenn Ware in die Schweiz kommt – sie entspricht der Mehrwertsteuer auf den Warenwert inklusive Versand. Die Inlandsteuer schuldest du auf Verkäufe innerhalb der Schweiz, sobald du steuerpflichtig bist. Und die Vorsteuer ist das, was du dir zurückholen darfst: Wer in der Schweiz registriert ist, zieht die bezahlte Einfuhrsteuer von der geschuldeten Inlandsteuer ab. Für ein nicht registriertes Unternehmen ist die Einfuhrsteuer dagegen ein echter Kostenblock – oder der Kunde zahlt sie an der Haustür.
Wichtig für die deutsche Seite: Deine Lieferung in die Schweiz ist aus deutscher Sicht eine steuerfreie Ausfuhrlieferung. Du stellst keine deutsche Umsatzsteuer in Rechnung – brauchst dafür aber den Ausfuhrnachweis (Ausfuhranmeldung oder Versandbeleg mit Zollvermerk).
Drei Wege in die Schweiz – und was sie steuerlich bedeuten
| 1. Versand ab Deutschland, Kunde verzollt (DAP) | 2. Versand ab Deutschland, du verzollst (DDP) | 3. Lager in der Schweiz | |
|---|---|---|---|
| Wer zahlt die Einfuhrsteuer? | Deine Kundin, plus Verzollungsgebühr des Paketdienstes | Du – als Vorsteuer rückholbar | Du – bei der Palettenlieferung, als Vorsteuer rückholbar |
| Schweizer MWST-Registrierung | Erst ab CHF 100.000 Umsatz mit Kleinsendungen | Ja, mit Unterstellungserklärung | Ja (ab CHF 100.000 weltweitem Umsatz) |
| Fiskalvertreter | Erst mit Registrierung | Ja | Ja |
| Preis im Shop | Ohne Schweizer MWST – Kundin zahlt nach | Inklusive 8,1 % MWST | Inklusive 8,1 % MWST |
| Kundenerlebnis | Nachzahlung, 5–10 Tage | Keine Nachzahlung, 3–6 Tage | Wie ein Schweizer Shop, 1 Tag |
| Retouren | Über die Grenze | Über die Grenze | Im Inland |
Weg 1 ist der Standard aller Shops, die «auch in die Schweiz liefern», und der Grund, warum viele davon in der Schweiz kaum verkaufen. Weg 2 und 3 setzen eine Schweizer Registrierung voraus – und genau davor schrecken viele zurück. Zu Unrecht, wie die nächsten Abschnitte zeigen.
Ab wann du in der Schweiz steuerpflichtig wirst
Das Schweizer Mehrwertsteuergesetz kennt für ausländische Unternehmen drei typische Auslöser:
1. Lieferungen im Inland und CHF 100.000 Weltumsatz
Wer in der Schweiz steuerbare Leistungen erbringt und weltweit mehr als CHF 100.000 Umsatz pro Jahr erzielt, ist steuerpflichtig. Entscheidend: Es zählt der weltweite Umsatz, nicht nur der Schweizer. Ein deutscher Shop mit 2 Millionen Euro Jahresumsatz, der mit der Unterstellungserklärung importiert oder aus einem Schweizer Lager liefert, ist vom ersten Franken an steuerpflichtig.
2. Die Versandhandelsregelung
Kleinsendungen – Pakete, deren Einfuhrsteuer unter CHF 5 liegt, also bis rund CHF 62 Warenwert – werden an der Grenze nicht besteuert. Wer mit solchen Sendungen mehr als CHF 100.000 Umsatz pro Jahr in die Schweiz macht, wird ab dem Folgemonat steuerpflichtig – und muss ab dann auf alle Lieferungen in die Schweiz Schweizer MWST abrechnen, auch auf die großen Pakete. Typisch für Kosmetik, Supplements, Accessoires und alles mit kleinem Warenkorb.
3. Plattformen
Seit 1. Januar 2025 gelten in der Schweiz Online-Plattformen, die Verkäufe vermitteln, selbst als Lieferanten. Wenn du über einen Marktplatz in die Schweiz verkaufst, übernimmt dieser unter Umständen die Versteuerung – was deine eigene Pflicht nicht automatisch aufhebt. Wer Marktplatz und eigenen Shop kombiniert, sollte das sauber abgrenzen.
Was eine Fiskalvertretung ist – und was nicht
Ein ausländisches Unternehmen ohne Sitz in der Schweiz muss für die Mehrwertsteuer eine Vertretung mit Wohn- oder Geschäftssitz in der Schweiz bestimmen: den Fiskalvertreter. Er ist das Zustelldomizil für die ESTV, reicht die Abrechnungen ein, beantwortet Rückfragen und hält Fristen. Er ist also dein administrativer Arm in der Schweiz.
Was er nicht ist: der Steuerschuldner. Die Steuer schuldest weiterhin du. Der Schweizer Fiskalvertreter haftet – anders als in manchen EU-Ländern – nicht für deine Steuerschulden. Deshalb verlangt die ESTV von dir zusätzlich eine Sicherheitsleistung: in der Regel eine Bankgarantie oder eine Bareinlage, die sich am erwarteten Umsatz orientiert.
Fiskalvertreter kann grundsätzlich jedes Unternehmen mit Sitz in der Schweiz sein – ein Treuhandbüro, eine Anwaltskanzlei oder ein Logistikpartner. Der Vorteil eines Logistikpartners: Er hat die Importdaten, die Lagerbewegungen und die Umsätze ohnehin im System und kann Verzollung, Einfuhrsteuer und Abrechnung aus einer Hand bedienen. Genau das bieten wir mit der Fiskalvertretung Schweiz an.
Die Registrierung Schritt für Schritt
- Steuerpflicht prüfen. Weltumsatz, Umsatz mit Kleinsendungen, geplanter Vertriebsweg (DDP oder Lager). Daraus ergibt sich, ob und ab wann du dich registrieren musst oder solltest.
- Fiskalvertreter bestimmen. Vertrag mit dem Vertreter und schriftliche Vollmacht.
- Sicherheitsleistung organisieren. Bankgarantie einer Schweizer Bank oder Bareinlage bei der ESTV. Die Höhe nennt dir die ESTV auf Basis deines erwarteten Schweizer Umsatzes; rechne für ein mittleres Volumen mit einem tiefen fünfstelligen Frankenbetrag.
- Anmeldung bei der ESTV. Online-Formular mit Handelsregisterauszug, Angaben zu Tätigkeit und Umsatz, Vertretungsvollmacht und Nachweis der Sicherheit. Danach erhältst du deine Schweizer MWST-Nummer im Format CHE-123.456.789 MWST.
- Unterstellungserklärung einreichen, falls du Einzelsendungen DDP importieren willst (siehe nächster Abschnitt).
- Shop umstellen. Schweizer Preise inklusive 8,1 % MWST, Rechnungen mit Schweizer MWST-Nummer, Buchhaltung mit CHF-Konten.
Realistisch dauert der Weg von der Entscheidung bis zur aktiven MWST-Nummer einige Wochen – die Bankgarantie ist meist der langsamste Schritt. Plane die Registrierung also vor dem Marktstart, nicht danach.
Die Unterstellungserklärung Ausland
Normalerweise ist bei einer Einfuhr die Empfängerin die Importeurin – sie schuldet die Einfuhrsteuer. Mit der Unterstellungserklärung Ausland erklärst du gegenüber der ESTV, dass du selbst als Importeurin auftrittst. Die Folgen:
- Du schuldest die Einfuhrsteuer auf jede Sendung und ziehst sie als Vorsteuer ab – netto bleibt nichts hängen.
- Deine Lieferung gilt als Inlandlieferung: Du stellst der Kundin 8,1 % Schweizer MWST in Rechnung und führst sie quartalsweise ab.
- Deine Kundin bekommt das Paket ohne Nachzahlung und ohne Verzollungsgebühr.
Die Unterstellungserklärung gilt für alle Einfuhren, nicht nur für einzelne. Sie setzt die Registrierung voraus und braucht einen Paketdienst, der in deinem Auftrag verzollt. Sie ist der Schlüssel für Weg 2 – und für Weg 3 brauchst du sie nicht, weil du dort ohnehin gebündelt per Palette und in eigenem Namen importierst.
Der laufende Betrieb: Abrechnung, Rechnungen, Preise
Abrechnung
Registrierte Unternehmen rechnen in der Regel vierteljährlich ab: Inlandumsatz, geschuldete Steuer, abziehbare Vorsteuer (vor allem die Einfuhrsteuer aus den Veranlagungsverfügungen des Zolls) – Differenz zahlen oder zurückfordern. Die Abrechnung reicht dein Fiskalvertreter online ein; du lieferst ihm die Umsätze und Importbelege.
Rechnungen
Auf Rechnungen an Schweizer Kundinnen gehören deine Schweizer MWST-Nummer, der Steuersatz und der Steuerbetrag in Franken. Für den Vorsteuerabzug deiner Geschäftskunden ist das Pflicht; für Privatkundinnen ist es Vertrauenssache.
Preise
Die Schweizer Preisbekanntgabeverordnung verlangt gegenüber Konsumentinnen Endpreise inklusive aller Steuern und Gebühren. Ein Shop, der netto ausweist und die MWST im Checkout aufschlägt, verstösst dagegen. Rechne deine Preise also in Franken inklusive 8,1 % aus – und entscheide bewusst, ob du die deutsche Preisliste eins zu eins umrechnest oder für die Schweiz kalkulierst.
Buchhaltung
Führe die Schweizer Umsätze getrennt und in Franken. Deine deutsche Umsatzsteuer-Voranmeldung zeigt die Lieferungen als steuerfreie Ausfuhren; die Schweizer Abrechnung zeigt sie als steuerbare Inlandumsätze. Beides muss zusammenpassen – ein Punkt, den Betriebsprüfer auf beiden Seiten gern anschauen.
Die Praxislösung: Lager in der Schweiz
Die meisten deutschen Brands, mit denen wir arbeiten, wählen Weg 3 – nicht wegen der Steuer, sondern wegen der Logistik: Einmal im Monat fährt eine Palette von Deutschland nach Bettwiesen, wird einmal verzollt, die Einfuhrsteuer landet als Vorsteuer in der Abrechnung. Ab dann sind alle Sendungen Inlandsendungen: Schweizer Post, Lieferung am nächsten Tag, Schweizer Retourenadresse, Schweizer MWST auf der Rechnung. Für die Kundin ist dein Shop ein Schweizer Shop.
Steuerlich ändert sich gegenüber Weg 2 wenig – Registrierung, Fiskalvertreter, Sicherheit und Abrechnung brauchst du so oder so. Logistisch ändert sich alles: Die Verzollung fällt pro Palette statt pro Paket an, das Porto ist ein Inlandstarif, Retouren bleiben im Land. Wie sich das in Franken auswirkt, zeigt die Beispielrechnung im Artikel Was kostet Fulfillment wirklich?, die Zollseite erklärt der Zollguide Schweiz ↔ Deutschland.
Was das kostet – und was es bringt
Die Registrierung kostet dich drei Dinge: eine einmalige Pauschale für die Einrichtung, einen fixen Jahresbetrag für Fiskalvertretung und Abrechnungen sowie das gebundene Kapital der Sicherheitsleistung. Die Mehrwertsteuer selbst ist ein Durchlaufposten: Du nimmst sie von der Kundin ein und führst sie ab; die Einfuhrsteuer holst du zurück.
Dagegen steht, was Weg 1 kostet, ohne dass es auf einer Rechnung auftaucht: Kundinnen, die im Checkout abspringen, weil «Zollgebühren können anfallen» dort steht; Pakete, die an der Haustür verweigert werden und auf deine Kosten zurückkommen; Bewertungen, die von Nachzahlungen erzählen. Wer mehr als ein paar hundert Pakete pro Jahr in die Schweiz schickt, verliert mit Weg 1 in der Regel mehr Marge, als die Registrierung kostet.
Häufige Fehler
- Die Grenze von CHF 100.000 auf den Schweizer Umsatz beziehen. Es zählt der Weltumsatz – für die Versandhandelsregelung der Umsatz mit Kleinsendungen in die Schweiz.
- Preise netto zeigen und MWST im Checkout aufschlagen. In der Schweiz unzulässig – und ein Konversionskiller.
- Die Einfuhrsteuer nicht als Vorsteuer geltend machen. Ohne Veranlagungsverfügung des Zolls als Beleg verschenkst du 8,1 % auf jede Palette.
- Ausfuhrnachweise in Deutschland vergessen. Ohne Beleg wird aus der steuerfreien Ausfuhr eine steuerpflichtige Lieferung – 19 % aus deiner Marge.
- Retouren ohne Rückwaren-Nachweis. Dann zahlst du bei der Rückkehr nach Deutschland erneut Einfuhrumsatzsteuer.
- Zu spät starten. Bankgarantie und Registrierung brauchen Wochen. Wer im Oktober fürs Weihnachtsgeschäft registrieren will, ist knapp dran.
Checkliste
- Weltumsatz und Schweizer Umsatz mit Kleinsendungen der letzten 12 Monate ermitteln.
- Vertriebsweg festlegen: DDP ab Deutschland oder Lager in der Schweiz.
- Fiskalvertreter bestimmen und Vollmacht unterschreiben.
- Sicherheitsleistung bei der Bank beantragen.
- Registrierung bei der ESTV einreichen, MWST-Nummer abwarten.
- Bei DDP: Unterstellungserklärung Ausland einreichen, Paketdienst mit DDP-Service einrichten.
- Shop: Frankenpreise inklusive 8,1 %, Rechnungslayout, Schweizer Retourenadresse.
- Buchhaltung: CHF-Konten, Ausfuhrnachweise, Importbelege.
- Erste Quartalsabrechnung mit dem Fiskalvertreter durchgehen.
Häufige Fragen
Brauche ich als deutscher Onlineshop zwingend einen Fiskalvertreter in der Schweiz?
Sobald du in der Schweiz mehrwertsteuerpflichtig bist, ja: Unternehmen ohne Sitz in der Schweiz müssen eine Vertretung mit Sitz in der Schweiz bestimmen. Solange du nicht steuerpflichtig bist – etwa unter CHF 100.000 Umsatz mit Kleinsendungen und ohne Lager in der Schweiz –, brauchst du keinen.
Haftet der Fiskalvertreter für meine Steuern?
In der Schweiz nein. Der Fiskalvertreter ist Zustelldomizil und administrative Vertretung. Für die Steuer haftest du; deshalb verlangt die ESTV eine Sicherheitsleistung.
Wie hoch ist die Sicherheitsleistung?
Sie richtet sich nach dem erwarteten steuerbaren Umsatz in der Schweiz und wird von der ESTV festgelegt. Für mittlere Volumen ist ein tiefer fünfstelliger Frankenbetrag üblich, als Bankgarantie oder Bareinlage. Wir sagen dir vor der Registrierung, womit du rechnen musst.
Kann ich mich freiwillig registrieren?
Ja. Das lohnt sich oft schon vor Erreichen der Grenze, weil du dann DDP liefern, die Einfuhrsteuer als Vorsteuer zurückholen und deinen Kundinnen ein sauberes Einkaufserlebnis bieten kannst.
Was ist mit Österreich und anderen EU-Ländern?
Innerhalb der EU gilt das One-Stop-Shop-Verfahren – mit der Schweiz hat das nichts zu tun. Die Schweiz ist Drittland; die Registrierung dort kommt zusätzlich zu deinen EU-Pflichten.
Übernimmt fultastic die Steuerberatung?
Wir übernehmen die Fiskalvertretung, die Abrechnungen und die Verzollung – und arbeiten dabei eng mit deinem Steuerberater zusammen. Fragen zu deiner Gesamtsteuerplanung klärst du mit ihm; die Schweizer Abwicklung machen wir.
Stand: Oktober 2026. Dieser Guide ersetzt keine Steuerberatung; Sätze, Grenzen und Verfahren können sich ändern.