Per i negozi online tedeschi la Svizzera è un mercato attraente: alto potere d'acquisto, in gran parte di lingua tedesca, vicina. Dal punto di vista fiscale, però, è a tutti gli effetti estero – con una propria imposta sul valore aggiunto, una propria amministrazione fiscale e regole proprie su quando devi registrarti. Questa guida spiega da quando un'azienda tedesca diventa soggetta all'IVA in Svizzera, cos'è una rappresentanza fiscale, come funziona la dichiarazione di assoggettamento e come impostare il tutto in modo che le tue clienti svizzere facciano acquisti come in un negozio svizzero.
L'IVA svizzera in tre minuti
La Svizzera ha un proprio sistema di imposta sul valore aggiunto, che non ha nulla a che vedere con quello dell'UE. L'autorità competente è l'Amministrazione federale delle contribuzioni (AFC) di Berna. I dati principali in vigore dal 1° gennaio 2024:
| Aliquota | Si applica a |
|---|---|
| 8.1 % aliquota normale | La maggior parte delle merci: abbigliamento, cosmetici, elettronica, casalinghi, sport, giocattoli |
| 2.6 % aliquota ridotta | Alimenti e bevande analcoliche, libri, giornali, medicinali |
| 3.8 % aliquota speciale | Settore alberghiero – non rilevante per i negozi online |
Tre concetti da tenere ben distinti: l'imposta sull'importazione viene riscossa dalla dogana quando la merce entra in Svizzera – corrisponde all'IVA sul valore della merce, spedizione inclusa. L'imposta sulle prestazioni eseguite sul territorio svizzero (IVA interna) la devi sulle vendite all'interno della Svizzera, non appena sei soggetto all'imposta. E l'imposta precedente è ciò che puoi recuperare: chi è registrato in Svizzera deduce l'imposta sull'importazione pagata dall'IVA interna dovuta. Per un'azienda non registrata, invece, l'imposta sull'importazione è un vero e proprio costo – oppure la paga il cliente alla porta di casa.
Importante per il lato tedesco: dal punto di vista tedesco, la tua fornitura in Svizzera è una fornitura all'esportazione esente da imposta. Non addebiti l'IVA tedesca in fattura – ma per questo ti serve la prova dell'esportazione (dichiarazione di esportazione o giustificativo di spedizione con annotazione doganale).
Tre vie per la Svizzera – e cosa significano dal punto di vista fiscale
| 1. Spedizione dalla Germania, sdogana il cliente (DAP) | 2. Spedizione dalla Germania, sdogani tu (DDP) | 3. Magazzino in Svizzera | |
|---|---|---|---|
| Chi paga l'imposta sull'importazione? | La tua cliente, più la tassa di sdoganamento del corriere | Tu – recuperabile come imposta precedente | Tu – alla consegna del pallet, recuperabile come imposta precedente |
| Registrazione IVA svizzera | Solo a partire da CHF 100’000 di fatturato con piccoli invii | Sì, con dichiarazione di assoggettamento | Sì (a partire da CHF 100’000 di fatturato mondiale) |
| Rappresentante fiscale | Solo con la registrazione | Sì | Sì |
| Prezzo nello shop | Senza IVA svizzera – la cliente paga dopo | IVA 8.1 % inclusa | IVA 8.1 % inclusa |
| Esperienza del cliente | Pagamento supplementare alla consegna, 5–10 giorni | Nessun pagamento supplementare, 3–6 giorni | Come un negozio svizzero, 1 giorno |
| Resi | Attraverso la frontiera | Attraverso la frontiera | All'interno del Paese |
La via 1 è lo standard di tutti gli shop che «consegnano anche in Svizzera», ed è il motivo per cui molti di loro in Svizzera vendono pochissimo. Le vie 2 e 3 presuppongono una registrazione svizzera – ed è proprio questo a spaventare molti. A torto, come mostrano le prossime sezioni.
Da quando diventi soggetto all'IVA in Svizzera
La legge svizzera sull'IVA prevede, per le aziende estere, tre tipici fattori che fanno scattare l'assoggettamento:
1. Forniture sul territorio svizzero e CHF 100’000 di fatturato mondiale
Chi esegue prestazioni imponibili in Svizzera e realizza un fatturato mondiale superiore a CHF 100’000 all'anno è soggetto all'imposta. Il punto decisivo: conta il fatturato mondiale, non solo quello svizzero. Uno shop tedesco con 2 milioni di euro di fatturato annuo, che importa con la dichiarazione di assoggettamento o consegna da un magazzino svizzero, è soggetto all'imposta dal primo franco.
2. La regolamentazione della vendita per corrispondenza
I piccoli invii – pacchi la cui imposta sull'importazione è inferiore a CHF 5, cioè fino a circa CHF 62 di valore della merce – non vengono tassati alla frontiera. Chi con questi invii realizza più di CHF 100’000 di fatturato all'anno verso la Svizzera diventa soggetto all'imposta dal mese successivo – e da quel momento deve conteggiare l'IVA svizzera su tutte le forniture in Svizzera, anche sui pacchi grandi. Tipico per cosmetici, integratori, accessori e tutto ciò che ha un carrello piccolo.
3. Piattaforme
Dal 1° gennaio 2025, in Svizzera le piattaforme online che intermediano vendite sono considerate esse stesse fornitrici (imposizione delle piattaforme). Se vendi in Svizzera tramite un marketplace, in determinate circostanze è questo a occuparsi dell'imposizione – il che non annulla automaticamente il tuo obbligo. Chi combina marketplace e shop proprio dovrebbe delimitare chiaramente le due cose.
Cos'è una rappresentanza fiscale – e cosa non è
Un'azienda estera senza sede in Svizzera deve designare, ai fini dell'IVA, un rappresentante con domicilio o sede in Svizzera: il rappresentante fiscale. È il domicilio di notificazione per l'AFC, presenta i rendiconti, risponde alle richieste di chiarimento e rispetta le scadenze. È quindi il tuo braccio amministrativo in Svizzera.
Cosa non è: il debitore dell'imposta. L'imposta continui a doverla tu. Il rappresentante fiscale svizzero – a differenza di quanto avviene in alcuni Paesi UE – non risponde dei tuoi debiti fiscali. Per questo l'AFC ti chiede in aggiunta una garanzia: di regola una garanzia bancaria o un deposito in contanti, commisurati al fatturato previsto.
In linea di principio, rappresentante fiscale può essere qualsiasi azienda con sede in Svizzera – una fiduciaria, uno studio legale o un partner logistico. Il vantaggio di un partner logistico: ha già nel sistema i dati di importazione, i movimenti di magazzino e i fatturati, e può gestire sdoganamento, imposta sull'importazione e rendiconto in un'unica soluzione. È esattamente ciò che offriamo con la rappresentanza fiscale in Svizzera.
La registrazione passo per passo
- Verificare l'assoggettamento. Fatturato mondiale, fatturato con piccoli invii, canale di distribuzione previsto (DDP o magazzino). Da qui risulta se e da quando devi o dovresti registrarti.
- Designare il rappresentante fiscale. Contratto con il rappresentante e procura scritta.
- Organizzare la garanzia. Garanzia bancaria di una banca svizzera o deposito in contanti presso l'AFC. L'importo te lo comunica l'AFC sulla base del fatturato svizzero previsto; per un volume medio, metti in conto un importo in franchi a cinque cifre nella fascia bassa.
- Iscrizione presso l'AFC. Modulo online con estratto del registro di commercio, indicazioni su attività e fatturato, procura di rappresentanza e prova della garanzia. Dopodiché ricevi il tuo numero IVA svizzero nel formato CHE-123.456.789 IVA.
- Presentare la dichiarazione di assoggettamento, se vuoi importare singoli invii in DDP (vedi sezione successiva).
- Adeguare lo shop. Prezzi svizzeri con IVA 8.1 % inclusa, fatture con numero IVA svizzero, contabilità con conti in CHF.
Realisticamente, il percorso dalla decisione al numero IVA attivo richiede alcune settimane – la garanzia bancaria è di solito il passaggio più lento. Pianifica quindi la registrazione prima del lancio sul mercato, non dopo.
La dichiarazione di assoggettamento (Unterstellungserklärung Ausland)
Normalmente, in un'importazione l'importatrice è la destinataria – è lei a dovere l'imposta sull'importazione. Con la dichiarazione di assoggettamento dichiari all'AFC che sei tu stesso ad agire come importatore. Le conseguenze:
- Devi l'imposta sull'importazione su ogni invio e la deduci come imposta precedente – al netto non resta nulla a tuo carico.
- La tua fornitura è considerata una fornitura sul territorio svizzero: fatturi alla cliente l'IVA svizzera dell'8.1 % e la versi trimestralmente.
- La tua cliente riceve il pacco senza pagamento supplementare e senza tassa di sdoganamento.
La dichiarazione di assoggettamento vale per tutte le importazioni, non solo per alcune. Presuppone la registrazione e richiede un corriere che sdogani per tuo conto. È la chiave per la via 2 – per la via 3 invece non ti serve, perché lì importi comunque in modo raggruppato su pallet e a tuo nome.
La gestione corrente: rendiconti, fatture, prezzi
Rendiconto
Le aziende registrate presentano di regola un rendiconto trimestrale: fatturato sul territorio svizzero, imposta dovuta, imposta precedente deducibile (soprattutto l'imposta sull'importazione risultante dalle decisioni d'imposizione della dogana) – la differenza si paga o si chiede a rimborso. Il rendiconto lo presenta online il tuo rappresentante fiscale; tu gli fornisci i fatturati e i documenti di importazione.
Fatture
Sulle fatture alle clienti svizzere devono figurare il tuo numero IVA svizzero, l'aliquota e l'importo dell'imposta in franchi. Per la deduzione dell'imposta precedente da parte dei tuoi clienti commerciali è obbligatorio; per le clienti private è una questione di fiducia.
Prezzi
L'ordinanza svizzera sull'indicazione dei prezzi (OIP) esige, nei confronti dei consumatori, prezzi finali comprensivi di tutte le imposte e tasse. Uno shop che indica i prezzi al netto e aggiunge l'IVA nel checkout la viola. Calcola quindi i tuoi prezzi in franchi con l'8.1 % incluso – e decidi consapevolmente se convertire il listino tedesco uno a uno o se calcolare i prezzi apposta per la Svizzera.
Contabilità
Tieni i fatturati svizzeri separati e in franchi. La tua dichiarazione IVA periodica tedesca (Umsatzsteuer-Voranmeldung) mostra le forniture come esportazioni esenti; il rendiconto svizzero le mostra come fatturato imponibile sul territorio svizzero. Le due cose devono combaciare – un punto che gli ispettori fiscali di entrambi i Paesi guardano volentieri.
La soluzione pratica: magazzino in Svizzera
La maggior parte dei brand tedeschi con cui lavoriamo sceglie la via 3 – non per l'imposta, ma per la logistica: una volta al mese un pallet viaggia dalla Germania a Bettwiesen, viene sdoganato una sola volta e l'imposta sull'importazione finisce nel rendiconto come imposta precedente. Da quel momento tutti gli invii sono invii nazionali: Posta Svizzera, consegna il giorno successivo, indirizzo di reso svizzero, IVA svizzera in fattura. Per la cliente, il tuo shop è un negozio svizzero.
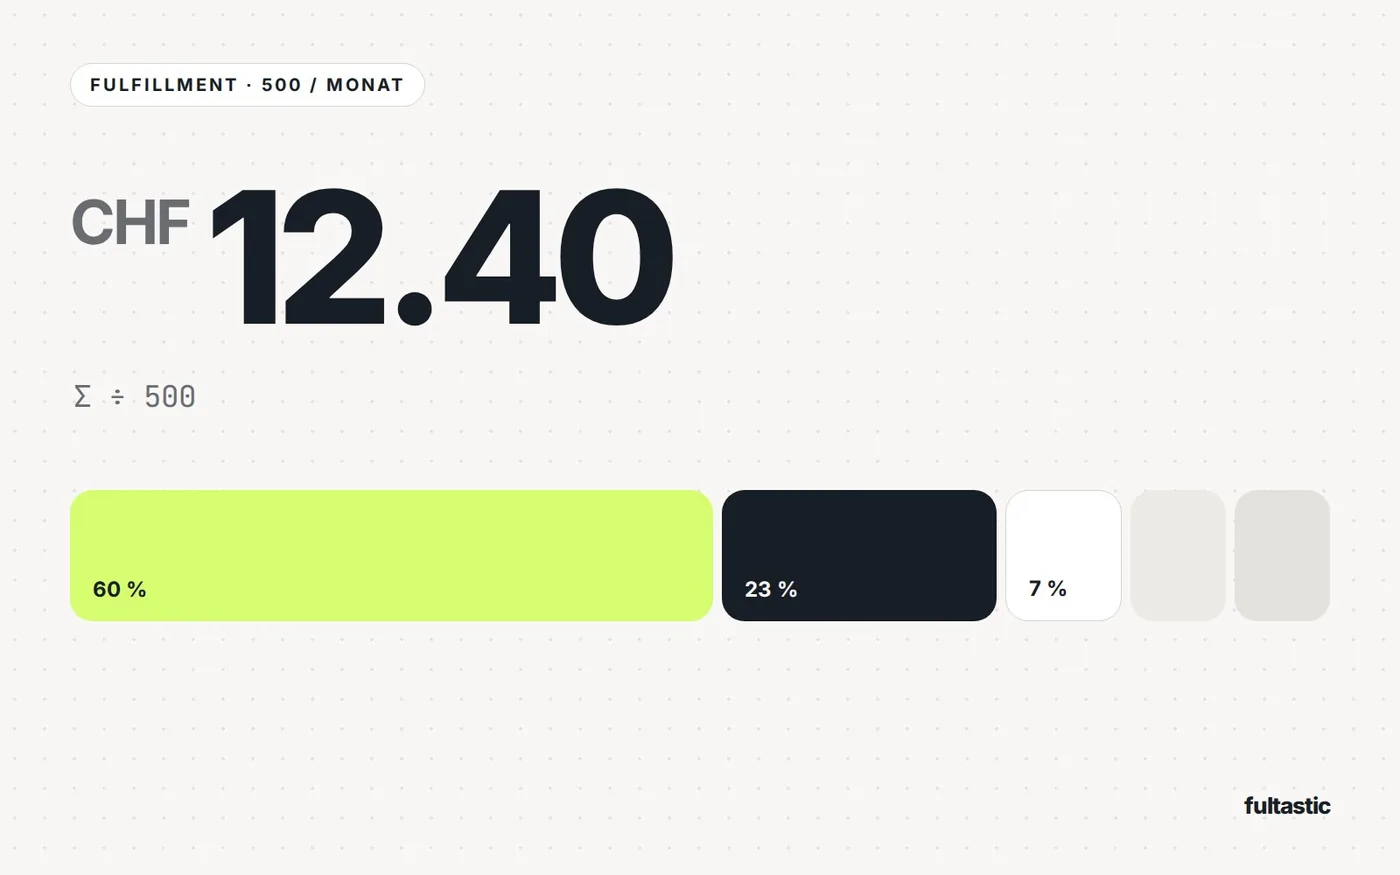
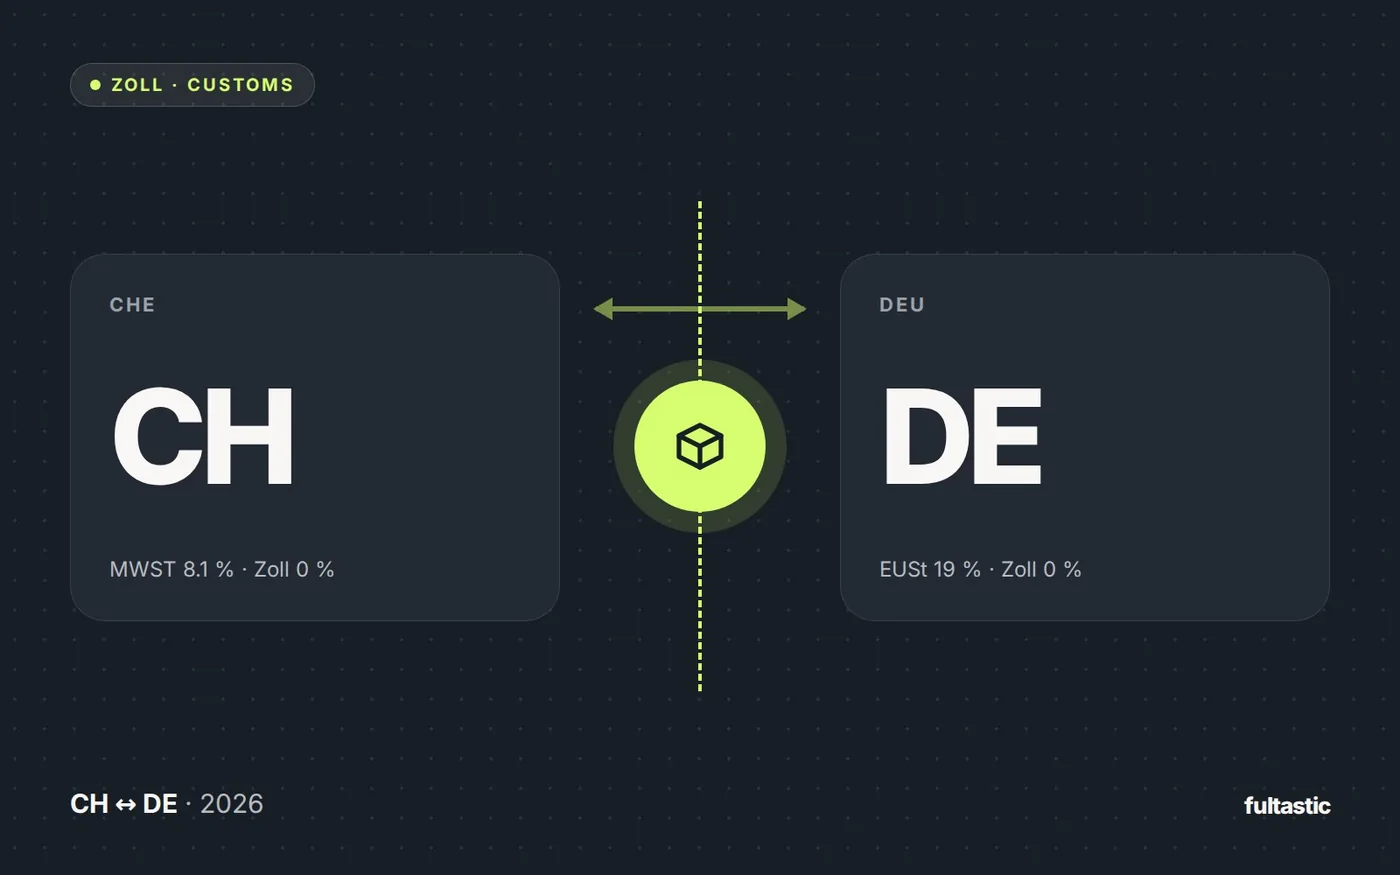
Dal punto di vista fiscale cambia poco rispetto alla via 2 – registrazione, rappresentante fiscale, garanzia e rendiconto ti servono in ogni caso. Dal punto di vista logistico cambia tutto: lo sdoganamento avviene per pallet invece che per pacco, l'affrancatura è una tariffa nazionale, i resi restano nel Paese. Come si traduce tutto questo in franchi lo mostra l'esempio di calcolo nell'articolo Quanto costa davvero il fulfillment?, mentre il lato doganale lo spiega la Guida doganale Svizzera ↔ Germania.
Quanto costa – e cosa rende
La registrazione ti costa tre cose: un forfait una tantum per la messa a punto, un importo annuo fisso per rappresentanza fiscale e rendiconti, e il capitale vincolato nella garanzia. L'IVA in sé è una partita di giro: la incassi dalla cliente e la versi; l'imposta sull'importazione la recuperi.
Sull'altro piatto della bilancia c'è quello che costa la via 1, senza che compaia su nessuna fattura: clienti che abbandonano il checkout perché c'è scritto «possono essere applicate spese doganali»; pacchi rifiutati alla porta di casa che tornano indietro a tue spese; recensioni che raccontano di pagamenti supplementari. Chi spedisce in Svizzera più di qualche centinaio di pacchi all'anno, con la via 1 perde di regola più margine di quanto costi la registrazione.
Errori frequenti
- Riferire la soglia di CHF 100’000 al fatturato svizzero. Conta il fatturato mondiale – per la regolamentazione della vendita per corrispondenza, il fatturato con piccoli invii verso la Svizzera.
- Mostrare i prezzi al netto e aggiungere l'IVA nel checkout. In Svizzera non è ammesso – ed è un killer della conversione.
- Non far valere l'imposta sull'importazione come imposta precedente. Senza la decisione d'imposizione della dogana come giustificativo, regali l'8.1 % su ogni pallet.
- Dimenticare le prove dell'esportazione in Germania. Senza giustificativo, l'esportazione esente diventa una fornitura imponibile – il 19 % dal tuo margine.
- Resi senza prova delle merci in ritorno. In questo caso, al rientro in Germania paghi di nuovo l'IVA all'importazione.
- Partire troppo tardi. Garanzia bancaria e registrazione richiedono settimane. Chi vuole registrarsi a ottobre per la stagione natalizia è già a corto di tempo.
Checklist
- Determinare il fatturato mondiale e il fatturato svizzero con piccoli invii degli ultimi 12 mesi.
- Definire il canale di distribuzione: DDP dalla Germania o magazzino in Svizzera.
- Designare il rappresentante fiscale e firmare la procura.
- Richiedere la garanzia alla banca.
- Presentare la registrazione all'AFC, attendere il numero IVA.
- In caso di DDP: presentare la dichiarazione di assoggettamento, attivare un corriere con servizio DDP.
- Shop: prezzi in franchi con l'8.1 % incluso, layout delle fatture, indirizzo di reso svizzero.
- Contabilità: conti in CHF, prove dell'esportazione, documenti di importazione.
- Rivedere il primo rendiconto trimestrale con il rappresentante fiscale.
Domande frequenti
Come negozio online tedesco ho obbligatoriamente bisogno di un rappresentante fiscale in Svizzera?
Non appena sei soggetto all'IVA in Svizzera, sì: le aziende senza sede in Svizzera devono designare un rappresentante con sede in Svizzera. Finché non sei soggetto all'imposta – ad esempio sotto i CHF 100’000 di fatturato con piccoli invii e senza magazzino in Svizzera – non ti serve.
Il rappresentante fiscale risponde delle mie imposte?
In Svizzera no. Il rappresentante fiscale è domicilio di notificazione e rappresentanza amministrativa. Dell'imposta rispondi tu; per questo l'AFC chiede una garanzia.
A quanto ammonta la garanzia?
Dipende dal fatturato imponibile previsto in Svizzera e viene stabilita dall'AFC. Per volumi medi è usuale un importo in franchi a cinque cifre nella fascia bassa, come garanzia bancaria o deposito in contanti. Ti diciamo prima della registrazione con cosa devi fare i conti.
Posso registrarmi volontariamente?
Sì. Spesso conviene già prima di raggiungere la soglia, perché così puoi consegnare in DDP, recuperare l'imposta sull'importazione come imposta precedente e offrire alle tue clienti un'esperienza d'acquisto pulita.
E l'Austria e gli altri Paesi UE?
All'interno dell'UE vale la procedura One-Stop-Shop (OSS) – che non ha nulla a che fare con la Svizzera. La Svizzera è un Paese terzo; la registrazione lì si aggiunge ai tuoi obblighi UE.
fultastic si occupa anche della consulenza fiscale?
Noi ci occupiamo della rappresentanza fiscale, dei rendiconti e dello sdoganamento – e lavoriamo a stretto contatto con il tuo fiduciario. Le questioni sulla tua pianificazione fiscale complessiva le chiarisci con lui; la gestione svizzera la facciamo noi.
Aggiornato a ottobre 2026. Questa guida non sostituisce una consulenza fiscale; aliquote, soglie e procedure possono cambiare.